Advertisement
Advertisement
Advertisement
Advertisement
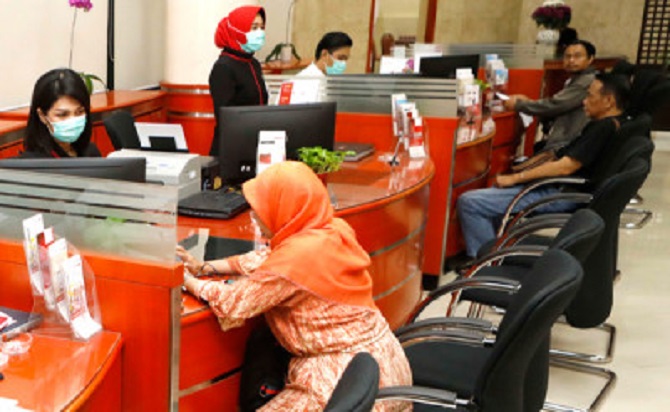
Dari angka tersebut, kredit mayoritas masih ditopang oleh kredit dari bank Badan Usaha Milik Negara (BUMN). Sementara bagi bank swasta sedang mengalami kontraksi.Sehingga, mengalami pelambatan kredit secara bulanan (mtm), atau turun menjadi -0,27 persen di September 2020 dibanding Agustus 2020.
Kepala Ekonom PT Bank Permata Tbk Josua Pardede menilai, pelemahan permintaan kredit ini disebabkan belum maksimalnya produksi sektor rill. Alhasil, permintaan terhadap Kredit Modal Kerja (KMK) belum besar.
Untuk memacu pertumbuhan kredit, menurut Josua, aktivitas ekonomi harus bisa berjalan normal terlebih dahulu. Dengan begitu, debitur tergerak untuk mengajukan kredit demi ekspansi usaha. “Melihat situasi likuiditas yang masih sehat di sektor perbankan, maka ada harapan di akhir tahun kredit bisa tumbuh di kisaran 3-4 persen,” terangnya.
Dia berharap, kebijakan perpanjangan restrukturisasi kredit diberikan secara selektif atau berdasarkan penilaian bank. Hal itu perlu dilakukan untuk menghindari moral hazard dan debitor tetap mau membayar.
Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Wimboh Santoso mengatakan, pertumbuhan kredit yang minim tetap patut disyukuri. Karena ia yakin, masih ada peluang kredit untuk terus naik. Apalagi, kini aktivitas dunia usaha dan konsumsi domestik mulai menggeliat. “Memang masih ada pelemahan KMK. Tapi ini lebih baik dari kondisi April-Juni 2020, yang terperosok lebih dalam,” terang Wimboh belum lama ini.
Ia mengungkapkan, pertumbuhan kredit yang secara umum ditopang oleh bank pelat merah ini, didominasi oleh Bank Umum Kategori Usaha (BUKU) II dan IV, yang mencapai 68 persen dari total portofolio. Pertumbuhan kredit secara mtm juga tumbuh positif untuk semua kategori BUKU, kecuali di bank BUKU III. Pada bank BUMN mencatatkan pertumbuhan kredit 0,56 persen mtm.
Sedangkan kredit di kelompok Bank Pembangunan Daerah (BPD) terus mencatatkan pertumbuhan positif setiap bulannya. Ia menilai, belum kuatnya permintaan kredit mencerminkan sikap sektor swasta yang masih berhatihati atau wait and see terhadap outlook risiko ke depan.
“Tapi ada hal yang menggembirakan. KMK dan Kredit Konsumtif (KK) mulai menunjukkan pertumbuhan positif secara mtm sejak Covid-19, terutama dari kredit rumah tangga (peralatan rumah tangga dan multiguna) yang tumbuh 2,05 persen mtm,” rinci Wimboh.
Masih dari catatan OJK, Wimboh menerangkan, pelambatan kredit terjadi akibat pelemahan sektor perdagangan dan industri pengolahan, yang sejalan dengan menurunnya aktivitas ekonomi dan daya beli masyarakat di masa pandemi.
Sementara, sektor pertambangan dan pertanian sedikit membaik. Hingga akhir tahun, OJK optimistis pertumbuhan kredit tahun ini bisa mencapai 3 persen. Kendati angkanya hanya setengahnya jika dibanding pertumbuhan kredit 2019, yaitu sebesar 6,08 persen, namun OJK yakin itu salah satu indikator positif perekonomian nasional.
Hal ini dikarenakan stimulus pemerintah berjalan sebagaimana mestinya (on the track). Mulai dari restrukturisasi, penempatan dana ke bank pelat merah, hingga optimisme vaksin yang akan dilakukan pada November ini. “Indonesia kami yakin sudah mulai recover,” tutup Wimboh. (dwi/jpg)
Advertisement
Advertisement


Padang EkspresIkuti
Jadilah pembaca setia, gabung sekarang juga di channel kami!
Artikel Terkait


Advertisement
Berita Terkini
Advertisement
Advertisement